
คำถามว่า “ทรัพย์สินทางปัญญาชิ้นนี้มีมูลค่าเท่าไร” ฟังเหมือนต้องการตัวเลขเดียว แต่ในดีลจริง ตัวเลขที่ไม่มีขอบเขต สมมติฐาน และเหตุผลรองรับอาจทำให้การเจรจาเสียมากกว่าช่วย เพราะผู้ให้สิทธิ ผู้รับสิทธิ นักลงทุน นักวิจัย และหน่วยงานเจ้าของผลงานมองคุณค่าจากคนละมุม
คำตอบแบบสั้นคือ IP Valuation ไม่ใช่การค้นหาราคาที่ถูกต้องเพียงค่าเดียว แต่เป็นกระบวนการสร้างช่วงมูลค่าที่อธิบายได้ เพื่อช่วยเลือกโครงสร้างดีลและจัดสรรความเสี่ยงระหว่างคู่สัญญา ตัวเลขจึงต้องตอบพร้อมกันว่าเรากำลังประเมินอะไร เพื่อการตัดสินใจใด ณ วันไหน ภายใต้สิทธิ ตลาด ความพร้อมของเทคโนโลยี และข้อมูลชุดใด
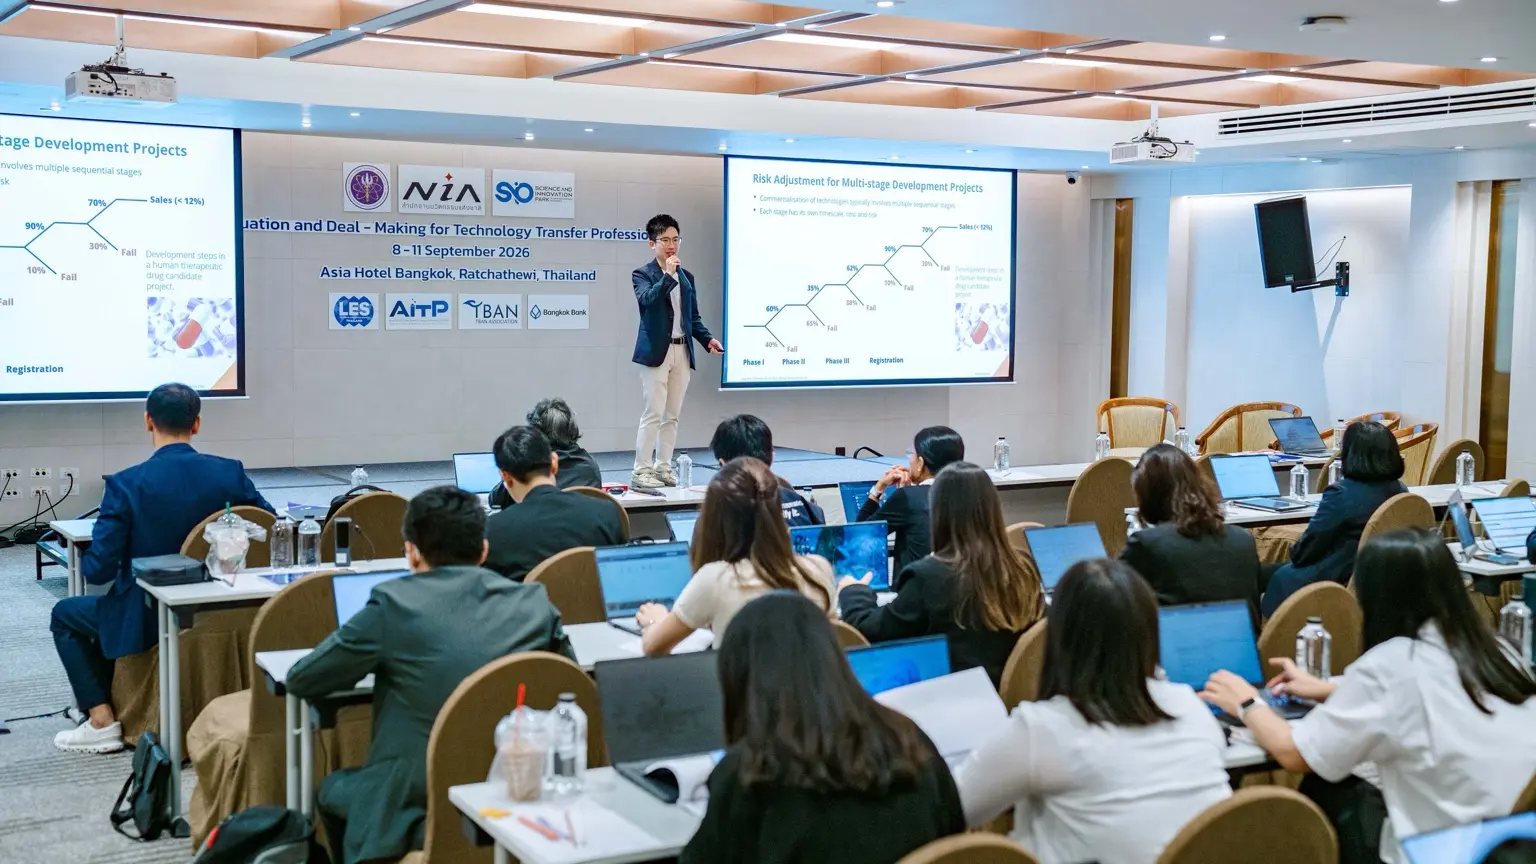
บทความนี้สรุปบทเรียนและการฝึกปฏิบัติจากหลักสูตร Valuation and Deal Making ของ Oxentia ระหว่างวันที่ 8–11 กันยายน 2026 โดยเชื่อม Market Approach, Income Approach, Cost Approach, Real Options, Monte Carlo และการเจรจาเข้าด้วยกันเป็น Valuation-to-Deal Workflow 8 ขั้น สำหรับนักวิจัย มหาวิทยาลัย สำนักงานถ่ายทอดเทคโนโลยี หน่วยงานนวัตกรรม ผู้ประกอบการ และองค์กรที่ต้องพา IP จากห้องวิจัยไปสู่การใช้จริง
บทความนี้เป็นเนื้อหาเพื่อการเรียนรู้และการตัดสินใจเบื้องต้น ไม่ใช่รายงานประเมินมูลค่า คำแนะนำทางกฎหมาย ภาษี การบัญชี หรือการลงทุนสำหรับธุรกรรมใดธุรกรรมหนึ่ง ก่อนใช้ในดีลจริงควรให้ผู้เชี่ยวชาญที่เกี่ยวข้องตรวจสอบข้อมูล สิทธิ และสัญญา
Executive Summary
- เริ่มจากวัตถุประสงค์ ไม่ใช่เริ่มจาก Excel: มูลค่าเพื่อ Licensing, Assignment, Fundraising, Spin-out หรือ Portfolio Decision อาจใช้ขอบเขตและฐานคิดต่างกัน
- ประเมิน Technology ก่อน Valuate Opportunity: ตรวจสิทธิ ความใหม่ ความสามารถบังคับใช้ Freedom to Operate, TRL, Evidence, ตลาด ทีม และเส้นทางกำกับดูแลก่อนใส่ตัวเลข
- ใช้ Cost, Market และ Income เป็นมุมมองเสริมกัน ไม่ใช่นำคำตอบทุกวิธีบวกกัน และใช้ Real Options หรือ Monte Carlo เมื่อความไม่แน่นอนและทางเลือกในอนาคตมีสาระสำคัญ
- รายงานเป็น Valuation Range + Scenario + Assumption + Sensitivity ไม่ซ่อนความไม่แน่นอนด้วย Point Estimate ที่ดูแม่นเกินข้อมูล
- Valuation เป็น Decision Support ไม่ใช่ Price: ราคาดีลขึ้นกับอำนาจต่อรอง ความเร่งด่วน ความเหมาะเชิงกลยุทธ์ BATNA การแข่งขัน และเงื่อนไขที่คู่สัญญารับได้
- แปลงมูลค่าเป็น Term Architecture ได้แก่ Upfront, Milestone, Running Royalty, Minimum Commitment, Exclusivity, Territory, Field of Use, Sublicensing, Audit, Performance และ Reversion
- จัด Payment ให้สอดคล้องกับ Risk: เงินล่วงหน้าตอบแทนสิทธิที่ได้รับวันนี้ Milestone จ่ายเมื่อความเสี่ยงลดลง และ Royalty แบ่ง Upside เมื่อยอดขายเกิดจริง
- ทดสอบ Base, Downside และ Upside รวมถึงความไวต่อยอดขาย เวลา Probability of Success, Margin, Royalty Base และ Discount Rate ก่อนเจรจา
- ทุกดีลควรมี Assumption Register, Evidence Pack, Deal Term Sheet, Approval Owner และเงื่อนไขกลับมาเจรจาหรือคืนสิทธิเมื่อสถานการณ์เปลี่ยน
ก่อนคำนวณ ต้องตอบให้ได้ว่า “มูลค่าเพื่ออะไร”
คู่มือ Intellectual Property Valuation Basics for Technology Transfer Professionals ของ WIPO ปี 2025 เริ่มด้วยคำถามเรื่องวัตถุประสงค์ ผู้ใช้ผลประเมิน สิ่งที่กำลังประเมิน บริบททางกฎหมาย และปัจจัยเชิงพาณิชย์ เพราะการประเมินมูลค่าไม่ได้เกิดในสุญญากาศ
องค์กรควรล็อก Valuation Brief อย่างน้อย 10 ช่องก่อนเปิดแบบจำลอง
- Decision: ผลนี้จะใช้อนุมัติ Licensing, Assignment, Investment, Spin-out, Collaboration หรือ Portfolio Review
- Valuation Date: ประเมิน ณ วันใด เพราะข้อมูล สิทธิ และความเสี่ยงเปลี่ยนได้
- Asset Boundary: Patent, Application, Copyright, Software, Data, Design, Trademark, Trade Secret, Know-how และสิทธิที่เกี่ยวข้องรายการใดบ้าง
- Ownership and Rights: ใครเป็นเจ้าของ มีผู้ร่วมประดิษฐ์ ภาระผูกพันจากทุนวิจัย สิทธิเดิม หรือข้อจำกัดการให้สิทธิหรือไม่
- Legal Scope: ประเทศ ระยะคุ้มครอง Claim ที่มีสาระ ความสามารถบังคับใช้ และ Freedom to Operate
- Commercial Scope: Product, Field of Use, Territory, Customer Segment และช่องทางตลาดใด
- Development Stage: หลักฐานทางเทคนิค TRL Prototype Validation การรับรอง และเวลาสู่ตลาด
- Counterparty: ผู้ซื้อหรือผู้รับสิทธิมี Complementary Assets เช่น โรงงาน ช่องทางขาย Regulatory Capability หรือ Brand มากน้อยเพียงใด
- Available Evidence: มี Cost Record, Comparable Deal, Forecast, Price, Margin, Adoption หรือ Probability Data คุณภาพระดับใด
- Standard of Value: ต้องการช่วงเพื่อการเจรจา มูลค่าเชิงการลงทุน มูลค่าสำหรับผู้ซื้อเฉพาะราย หรือฐานสำหรับงานบัญชี/ภาษีที่มีกฎเฉพาะ
ถ้าขอบเขตยังไม่ชัด อย่ารีบหาร Royalty Rate หรือ Discount Cash Flow เพราะแบบจำลองที่ละเอียดไม่สามารถชดเชยคำถามที่ผิดได้
ประเมิน Technology ก่อน Valuate Opportunity
IP ที่มีเอกสารจดทะเบียนไม่ได้แปลว่ามีมูลค่าเชิงพาณิชย์สูงโดยอัตโนมัติ และเทคโนโลยีที่มีศักยภาพตลาดไม่ได้แปลว่าสิทธิแข็งแรงพอสำหรับการผูกขาด คุณภาพการประเมินจึงเริ่มจาก Due Diligence เชิงคุณภาพ
- สิทธิ: Ownership, Inventorship, Scope, Remaining Life, Territory, Enforceability และภาระผูกพัน
- เทคโนโลยี: ปัญหาที่แก้ Performance เทียบทางเลือก Evidence, Scalability, Manufacturing และ Integration
- ตลาด: Customer Need, Willingness to Pay, Market Access, Competitor และ Substitute
- การพัฒนา: Milestone ที่ยังต้องผ่าน เวลา เงินทุน ทีม Partner และ Regulatory Path
- การใช้ประโยชน์: Licensing, Spin-out, Joint Development, Assignment หรือเก็บไว้สร้าง Defensive Value
WIPO อธิบายว่า IP ระยะต้นมักมีข้อมูลการเงินในอดีตจำกัด ไม่มี Comparable ที่ตรง และมีความไม่แน่นอนสูง จึงควรใช้สมมติฐานที่ตรวจสอบได้ Scenario และการประเมินซ้ำเมื่อข้อมูลใหม่เกิดขึ้น ไม่ตีความ Valuation ครั้งเดียวเป็นค่าถาวร
4 แนวทางประเมินมูลค่า เลือกให้ตรงข้อมูลและการตัดสินใจ
1. Cost Approach — ต้นทุนเป็นฐาน ไม่ใช่คำตอบของศักยภาพ
Cost Approach ประเมินจากต้นทุนสร้างใหม่หรือทดแทนสินทรัพย์ให้มี Utility ใกล้เคียง โดยปรับเรื่อง Obsolescence และประโยชน์ของงานที่ทำมาแล้ว วิธีนี้มีประโยชน์เมื่อ IP ยังระยะต้น ไม่มีรายได้ และหา Comparable ไม่ได้
ข้อจำกัดสำคัญคือ “ใช้เงินไปเท่าไร” ไม่เท่ากับ “ตลาดยอมจ่ายเท่าไร” งานวิจัยที่ลงทุนสูงอาจไม่มี Product–Market Fit ขณะที่ Software หรือ Know-how บางชิ้นใช้ต้นทุนไม่มากแต่ช่วยให้คู่ค้าเข้าตลาดเร็วขึ้นอย่างมีนัยสำคัญ จึงควรใช้ Cost เป็น Baseline หรือ Negotiation Reference ไม่ใช่เพดานมูลค่าโดยอัตโนมัติ
2. Market Approach — Comparable ต้องเทียบได้จริง
Market Approach ใช้ข้อมูล Transaction, License หรือบริษัทที่ใกล้เคียงเพื่อสร้าง Benchmark จุดแข็งคือเชื่อมกับพฤติกรรมตลาด แต่ IP แทบไม่มีชิ้นใดเหมือนกันทุกด้าน ต้องปรับอย่างน้อยตาม Stage, Territory, Exclusivity, Field of Use, Patent Strength, Remaining Life, Market Size, Development Obligation และ Payment Structure
คำว่า “ดีลคล้ายกัน” จึงไม่พอ ต้องบอกว่าเหมือนและต่างตรงไหน รวมทั้งแยก Royalty บน Gross Sales, Net Sales, Unit, Profit หรือฐานอื่น เพราะเปอร์เซ็นต์เดียวกันอาจให้มูลค่าปัจจุบันต่างกันมาก
3. Income Approach — มูลค่าขึ้นกับ Cash Flow และสมมติฐาน
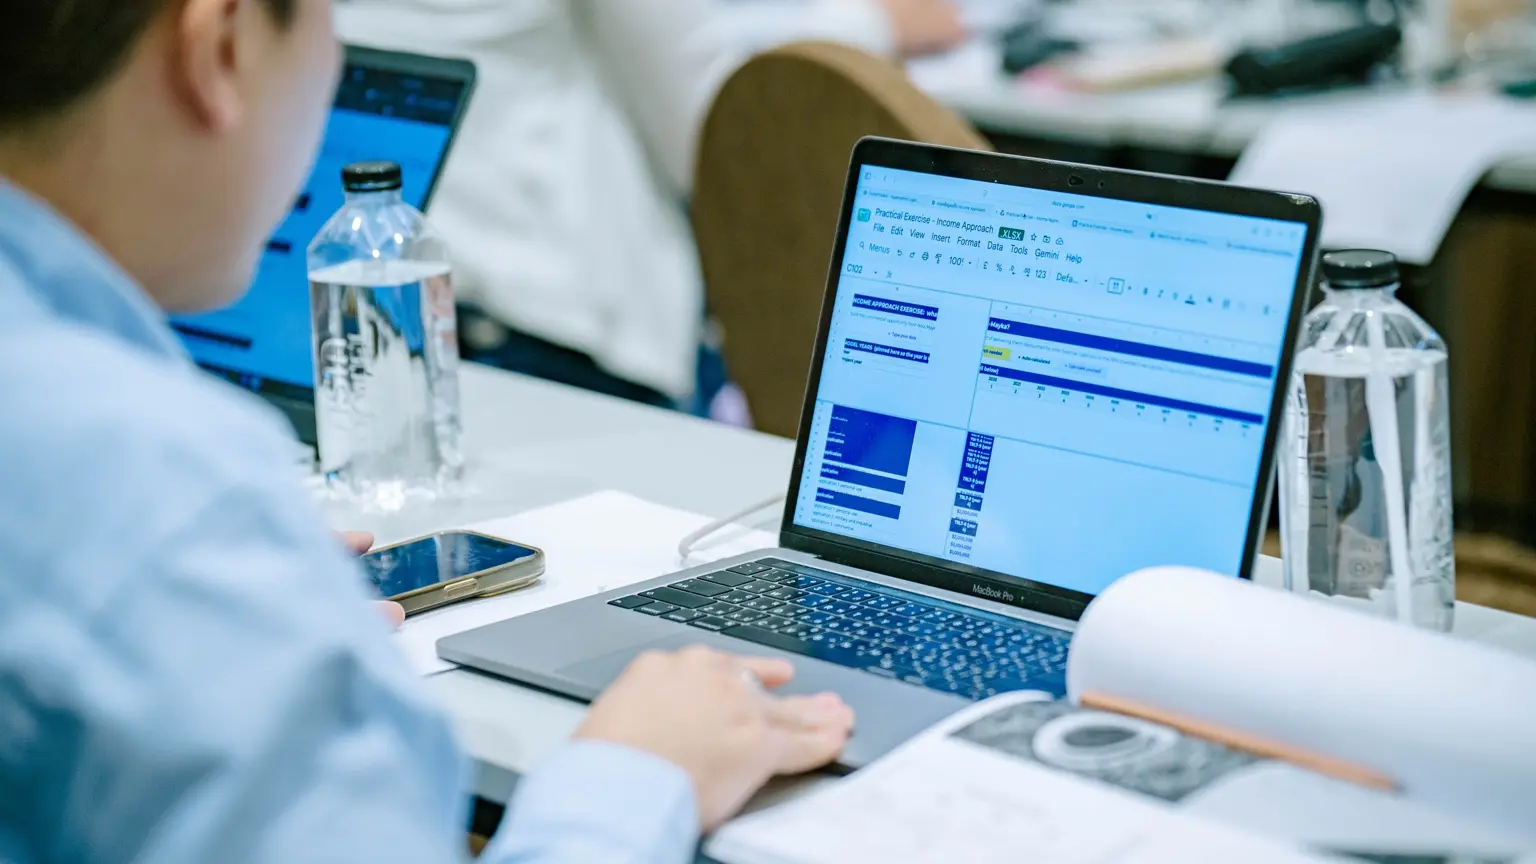
Income Approach ประเมินมูลค่าจากกระแสเงินสดอนาคตที่เชื่อมโยงกับ IP แล้วคิดลดกลับเป็นมูลค่าปัจจุบัน WIPO อธิบายวิธีนี้ ว่าเป็นแนวทางที่ใช้แพร่หลายและน่าเชื่อถือเมื่อมีข้อมูลพอสร้าง Forecast ที่สมจริง แต่ผลลัพธ์ไวต่อยอดขาย เวลา ต้นทุน Margin ความเสี่ยง และ Discount Rate
แบบจำลองควรแสดงอย่างน้อย Revenue Build-up, COGS, Sales & Marketing, G&A, Development Cost, Tax, Working Capital, Capital Expenditure, Product Life, Probability of Technical/Regulatory/Commercial Success และเวลาของแต่ละ Milestone
สำหรับ IP ระยะต้น การใช้ Risk-adjusted NPV หรือ Expected NPV ช่วยแสดงว่าความเสี่ยงเกิดตรง Stage ใดได้ดีกว่าการเพิ่ม Discount Rate ก้อนเดียว แต่ Probability ทุกค่าต้องมีที่มาและไม่ควรทำให้ดูแม่นเกินหลักฐาน
4. Real Options และ Monte Carlo — เมื่อทางเลือกกับความไม่แน่นอนมีมูลค่า
Real Options เหมาะเมื่อผู้บริหารมีสิทธิเลือกว่าจะลงทุนต่อ ชะลอ ขยาย เปลี่ยนตลาด ให้สิทธิ หรือหยุดหลังข้อมูลใหม่เกิดขึ้น ต่างจาก DCF แบบคงที่ซึ่งอาจสมมติว่าทุกแผนเดินต่อเหมือนเดิม
Monte Carlo Simulation ไม่ได้ทำให้ข้อมูลไม่แน่นอนกลายเป็นความจริง แต่ช่วยเปลี่ยน Input สำคัญจากเลขเดียวเป็น Distribution แล้วแสดงช่วงผลลัพธ์และตัวแปรที่ขับความเสี่ยง คู่มือ WIPO เน้นการใช้ข้อมูล สมมติฐานที่สมเหตุผล และเครื่องมือจำลองเพื่อสะท้อนความแปรปรวนของ IP ระยะต้น
หลักปฏิบัติคือเริ่มจากแบบจำลองที่อธิบายได้ก่อน แล้วเพิ่มความซับซ้อนเมื่อการตัดสินใจคุ้มกับความพยายาม ไม่ใช้ Monte Carlo หรือ Real Options เพียงเพื่อทำให้รายงานดู “Advanced”
อย่าบวกคำตอบหลายวิธีเข้าด้วยกัน
การได้ Cost 10, Market 30 และ Income 50 ไม่ได้แปลว่า IP มีมูลค่า 90 เพราะแต่ละวิธีมักกำลังวัดสินทรัพย์และประโยชน์ชุดเดียวกันจากคนละมุม วิธีที่เหมาะคือ Reconcile ผลลัพธ์
- ตรวจว่าทุกวิธีใช้ Asset Boundary และ Valuation Date เดียวกัน
- อธิบายว่าทำไมผลต่าง เช่น Comparable อยู่คนละ Stage หรือ Forecast รวม Complementary Assets ของผู้รับสิทธิ
- ให้น้ำหนักตามคุณภาพข้อมูลและความเกี่ยวข้องกับ Decision ไม่เฉลี่ยเลขโดยอัตโนมัติ
- รายงาน Range พร้อม Base, Downside, Upside และ Sensitivity Driver
- ระบุสิ่งที่ “ยังไม่รวม” เช่น Brand, Data, Know-how, Future Improvement หรือการลงทุนของคู่ค้า
ผลลัพธ์ที่มีประโยชน์จึงไม่ใช่ “มูลค่า 42.7 ล้านบาท” แต่เป็นคำอธิบายว่า ภายใต้ Base Case และสิทธิที่กำหนด มูลค่าอยู่ในช่วงใด ตัวแปรใดทำให้ขยับ และหลักฐานใดต้องหาเพิ่มก่อนอนุมัติดีล
Valuation ไม่ใช่ Price และ Price ไม่ใช่ Payment Structure
Valuation ช่วยกำหนดกรอบเจรจา แต่ราคาที่ตกลงจริงสะท้อนหลายสิ่งที่แบบจำลองไม่ได้จับทั้งหมด เช่น Strategic Fit, ความพร้อมของผู้รับสิทธิ คู่แข่งในกระบวนการ ความเร่งด่วน สิทธิทางเลือก ความสามารถในการพัฒนา และ BATNA ของแต่ละฝ่าย
ยิ่งไปกว่านั้น ดีลที่มีมูลค่าทางเศรษฐกิจใกล้กันสามารถจัด Payment ต่างกันได้มาก
- Upfront: เงินที่จ่ายเมื่อเซ็น ชดเชยสิทธิที่ได้รับและความเสี่ยงที่ผู้ให้สิทธิรับทันที
- Development Milestone: จ่ายเมื่อผ่าน Prototype, Validation, Clinical, Regulatory หรือ Technical Gate
- Commercial Milestone: จ่ายเมื่อ First Sale, Revenue Threshold, Market Launch หรือ Scale Target
- Running Royalty: ส่วนแบ่งจากการใช้ประโยชน์จริง ต้องนิยาม Net Sales, Deduction, Currency, Affiliate และ Bundled Product
- Minimum Payment/Performance: ป้องกันการถือสิทธิไว้โดยไม่พัฒนา
- Equity: เชื่อม Upside กับมูลค่าบริษัท แต่มี Dilution, Liquidity และ Governance Risk
- Sublicense Income: กำหนดส่วนแบ่งเมื่อผู้รับสิทธินำสิทธิไปให้บุคคลอื่น
ดีลไม่ควรถูกตัดสินจาก Royalty Rate เพียงตัวเดียว Upfront ที่สูงอาจแลกกับ Royalty ต่ำ Milestone มากอาจลดภาระช่วงต้น หรือ Exclusivity กว้างอาจต้องแลกกับ Development Obligation และ Reversion ที่เข้มขึ้น
Valuation-to-Deal Workflow 8 ขั้น
ขั้น 1 — Frame the Decision
กำหนดวัตถุประสงค์ ผู้อนุมัติ คู่เจรจา Valuation Date, Asset Boundary, Field, Territory และความหมายของความสำเร็จ ใช้เอกสารหนึ่งหน้าให้ทุกฝ่ายตอบคำถามเดียวกัน
ขั้น 2 — Qualify the IP and Opportunity
ทำ IP, Technology, Market, Regulatory และ Commercial Due Diligence แยก Fact, Assumption, Estimate และ Unknown ให้ชัด ประเด็น Critical ที่ยังไม่มีหลักฐานต้องกลายเป็น Milestone หรือ Condition ไม่ใช่ถูกซ่อนใน Footnote
ขั้น 3 — Select the Methods
เลือก Primary Method และ Cross-check Method ตาม Stage กับข้อมูล เช่น Cost เป็นฐานสำหรับระยะต้น Market ใช้เมื่อมี Comparable ที่ปรับได้ Income ใช้เมื่อมี Forecast และ Unit Economics พอ ส่วน Real Options/Monte Carlo ใช้เมื่อทางเลือกกับความแปรปรวนมีผลต่อ Decision
ขั้น 4 — Build the Assumption Register
บันทึก Assumption, Source, Owner, Date, Confidence, Range และผลกระทบต่อมูลค่า แยกข้อมูลที่คู่สัญญายืนยันแล้วจากข้อมูลภายในและ Expert Judgment
ขั้น 5 — Calculate Range and Sensitivity
สร้าง Downside, Base และ Upside โดยเปลี่ยน Driver ที่มีสาระ ไม่ปรับทุกตัวพร้อมกันโดยไร้เหตุผล แสดง Tornado/Sensitivity หรืออย่างน้อยตารางว่ามูลค่าขยับเมื่อยอดขาย เวลา Margin, Probability และ Discount Rate เปลี่ยน
ขั้น 6 — Set Negotiation Boundaries
กำหนด Target, Reservation Position, BATNA, Must-have, Tradeable และ Walk-away Condition แยก “มูลค่าที่เราประเมิน” ออกจาก “สิ่งที่เรายอมรับได้” และเตรียมเหตุผลของอีกฝ่าย
ขั้น 7 — Design the Term Architecture
แปลง Range เป็นหลายโครงสร้างดีล เช่น Upfront สูง/Royalty ต่ำ เทียบ Upfront ต่ำ/Milestone และ Royalty สูง คำนวณ Present Value ภายใต้ Scenario เดียวกัน แล้วตรวจ Legal, Tax, Accounting และ Operational Feasibility
ขั้น 8 — Govern, Approve and Revalue
บันทึกผู้อนุมัติ Version, Evidence, Conflict, Minutes และเหตุผลของ Trade-off หลังเซ็นต้องติดตาม Development, Sales, Royalty Report, Audit Right และ Trigger ที่ต้องประเมินใหม่หรือคืนสิทธิ
Deal Term Sheet ที่ควรเห็นก่อนร่างสัญญา
ก่อนส่งให้ฝ่ายกฎหมายร่างฉบับเต็ม ทีมธุรกิจและเจ้าของ IP ควรเห็น Term Sheet ที่ตอบประเด็นต่อไปนี้
- Parties, Background IP, Licensed IP และ Improvements
- License Type: Exclusive, Sole หรือ Non-exclusive
- Field of Use, Territory, Channel และ Customer Segment
- Rights to Make, Use, Sell, Import, Modify และ Sublicense
- Upfront, Milestone, Royalty Rate, Royalty Base, Minimum และ Reimbursement
- Development Plan, Diligence Milestone และ Reporting
- IP Prosecution, Maintenance, Enforcement และ Cost Sharing
- Confidentiality, Publication, Data, Know-how และ Technical Assistance
- Warranties, Liability, Indemnity และ Insurance
- Audit Right, Record Retention, FX, Tax และ Late Payment
- Term, Termination, Cure Period, Survival และ Reversion
- Governance, Escalation, Dispute Resolution และ Applicable Law
รายการนี้ไม่ใช่ข้อสัญญาสำเร็จรูป แต่เป็น Checklist เพื่อไม่ให้ทีมตกลงตัวเลขก่อนเห็นสิทธิ หน้าที่ และความเสี่ยงทั้งหมด เพราะ Payment ที่ดีไม่สามารถชดเชย Scope ที่คลุมเครือได้
Scenario สำหรับการเจรจา: เปลี่ยนเงื่อนไข ไม่ใช่แค่ต่อราคา
หากผู้รับสิทธิบอกว่า Upfront สูงเกินไป ทางเลือกไม่จำเป็นต้องลดมูลค่ารวมทันที อาจย้ายการจ่ายไปยัง Milestone ที่พิสูจน์ได้ เพิ่ม Royalty เมื่อยอดขายเกิน Threshold จำกัด Field/Territory ลด Exclusivity หรือกำหนด Option Period พร้อม Fee
ในทางกลับกัน หากผู้ให้สิทธิต้องการ Royalty สูง ผู้รับสิทธิอาจแลกด้วย Upfront, Minimum, Development Commitment, Data Sharing หรือการคืนสิทธิเมื่อไม่ผ่านแผน ประเด็นสำคัญคือทุก Trade ต้องระบุว่าความเสี่ยงใดถูกย้าย ใครควบคุมเหตุการณ์ และใครได้รับ Upside เมื่อความไม่แน่นอนคลี่คลาย
ตารางตัดสินใจขั้นต่ำควรมี 3 ทางเลือก
- Certainty-led: Upfront สูงขึ้น แต่ Milestone/Royalty ต่ำลง เหมาะเมื่อผู้ให้สิทธิต้องการความแน่นอน
- Risk-sharing: Upfront พอเหมาะ Milestone ผูกกับหลักฐาน และ Royalty ตามยอดขาย เหมาะเมื่อทั้งสองฝ่ายร่วมรับความไม่แน่นอน
- Upside-led: Upfront ต่ำ แต่ Royalty, Sublicense Share หรือ Equity สูงขึ้น เหมาะเมื่อผู้ให้สิทธิยอมรับความเสี่ยงเพื่อแลก Upside
ให้คำนวณ Present Value ทุกทางเลือกภายใต้ Base/Downside/Upside เดียวกัน และอย่าลืมว่าความสามารถชำระเงินจริง Liquidity, Tax, Enforcement และต้นทุนติดตามมีผลต่อคุณค่าของ Payment แต่ละชนิด
จุดผิดพลาดที่พบบ่อย
- เริ่มจาก Royalty Benchmark โดยยังไม่กำหนด Net Sales และ Scope
- ใช้ Forecast ของผู้ก่อตั้งโดยไม่ตรวจ Capacity, Adoption, Price, COGS และเวลาสู่ตลาด
- ใส่ความเสี่ยงซ้ำ ทั้งลด Probability และเพิ่ม Discount Rate โดยไม่มีเหตุผล
- เลือก Comparable เพราะตัวเลขสวย แต่ Stage, Territory หรือ Exclusivity ต่างกันมาก
- ใช้ต้นทุนสะสมเป็นราคาขั้นต่ำโดยไม่ตรวจ Commercial Utility
- รวมมูลค่าจากหลายวิธีซ้ำกัน
- รายงาน Point Estimate ทศนิยมละเอียด ทั้งที่ Input เป็นช่วงกว้าง
- สนใจ Payment แต่ไม่กำหนด Development Obligation, Audit และ Reversion
- ยก Exclusivity กว้างเกินความสามารถผู้รับสิทธิ
- ไม่อัปเดต Valuation เมื่อ Patent Status, Evidence, Market หรือ Timeline เปลี่ยน
KPI สำหรับกระบวนการ Valuation และ Deal-Making
- Valuation Brief Completeness
- Critical Assumption Evidence Coverage
- Comparable Adjustment Coverage
- Forecast Reconciliation Pass Rate
- Sensitivity Coverage ของ Top Value Drivers
- จำนวน Unknown ที่ถูกเปลี่ยนเป็น Milestone หรือ Condition
- Negotiation Option Set อย่างน้อย 3 โครงสร้าง
- Approval Cycle Time และ Rework
- Development Milestone On-time Rate
- Royalty Report Accuracy และ Audit Exception
- Time-to-First Commercial Outcome
- Reversion/Remediation Trigger ที่ถูกดำเนินการตามกำหนด
อย่าวัดความสำเร็จเพียง “เซ็นดีลได้” เพราะดีลที่เซ็นเร็วแต่ Scope ผิด ไม่พัฒนา ไม่รายงาน หรือไม่มีทางคืนสิทธิอาจทำลายคุณค่าระยะยาวของ IP
Checklist ก่อนนำ Valuation เข้าห้องเจรจา
- [ ] วัตถุประสงค์ ผู้ใช้ผล และ Valuation Date ชัด
- [ ] Asset Boundary, Ownership, Territory, Field และ Remaining Life ตรวจแล้ว
- [ ] Technology, Market, Regulatory และ Commercial Evidence แยกจาก Assumption
- [ ] Primary Method และ Cross-check Method มีเหตุผลรองรับ
- [ ] Comparable ทุกตัวมี Adjustment Note
- [ ] Forecast เชื่อม Price, Volume, Cost, Time และ Probability
- [ ] ไม่มีการนับความเสี่ยงหรือมูลค่าซ้ำ
- [ ] มี Downside, Base, Upside และ Sensitivity
- [ ] รายงานเป็น Range พร้อม Confidence ไม่ใช่เลขเดียว
- [ ] Target, Reservation, BATNA และ Walk-away Condition ผ่านการอนุมัติ
- [ ] มีดีลทางเลือกอย่างน้อย 3 โครงสร้าง
- [ ] Upfront, Milestone, Royalty และ Minimum คำนวณ Present Value บนฐานเดียวกัน
- [ ] Net Sales, Deduction, FX, Tax, Report และ Audit นิยามแล้ว
- [ ] Exclusivity ผูกกับ Diligence และ Reversion
- [ ] ฝ่ายกฎหมาย ภาษี บัญชี การเงิน และเจ้าของเทคโนโลยีตรวจตามบทบาท
- [ ] Version, Evidence Pack, Decision Log และผู้อนุมัติบันทึกครบ
คำถามที่พบบ่อย
IP Valuation คืออะไร?
IP Valuation คือกระบวนการประเมินมูลค่าทางการเงินของสิทธิและสินทรัพย์ไม่มีตัวตน เช่น Patent, Copyright, Software, Trademark, Trade Secret และ Know-how ภายใต้วัตถุประสงค์ ขอบเขต วันที่ และสมมติฐานที่กำหนด ผลที่ดีมักเป็นช่วงมูลค่าและ Scenario ไม่ใช่ราคาตายตัว
วิธีประเมินมูลค่า IP มีอะไรบ้าง?
แนวทางหลักคือ Cost Approach, Market Approach และ Income Approach ส่วน Real Options ใช้เมื่อความยืดหยุ่นในการตัดสินใจอนาคตมีมูลค่า และ Monte Carlo ช่วยแสดง Distribution ของผลลัพธ์เมื่อ Input สำคัญไม่แน่นอน
วิธีไหนเหมาะกับ IP ระยะเริ่มต้น?
ไม่มีวิธีเดียวที่เหมาะทุกกรณี ระยะต้นอาจใช้ Cost เป็น Baseline, Market เป็น Benchmark หากหา Comparable ได้ และ Income แบบ Scenario/risk-adjusted เพื่อมองศักยภาพ ควรเลือก Primary Method ตามคุณภาพข้อมูลแล้วใช้วิธีอื่น Cross-check
Valuation เท่ากับราคาขายหรือไม่?
ไม่เท่ากัน Valuation เป็นข้อมูลช่วยตัดสินใจ ส่วนราคาที่ตกลงจริงขึ้นกับ Strategic Fit, BATNA, คู่แข่ง ความเร่งด่วน Scope, Exclusivity, Payment Timing และการจัดสรรความเสี่ยง
Royalty Rate ควรกำหนดจากอะไร?
ควรพิจารณา Comparable ที่ปรับความแตกต่างแล้ว Profit Economics, Contribution ของ IP, Development Burden, Risk, Territory, Field, Exclusivity และฐาน Net Sales พร้อมทดสอบ Present Value ไม่ควรใช้เปอร์เซ็นต์มาตรฐานเดียวกับทุกดีล
Upfront, Milestone และ Royalty ต่างกันอย่างไร?
Upfront จ่ายเมื่อได้รับสิทธิ Milestone จ่ายเมื่อเหตุการณ์ที่กำหนดลดความเสี่ยงหรือเพิ่มคุณค่า และ Royalty จ่ายตามการใช้ประโยชน์หรือยอดขายจริง การผสมทั้งสามช่วยแบ่ง Risk และ Upside ระหว่างคู่สัญญา
ทำไมต้องทำ Sensitivity Analysis?
เพราะมูลค่า IP ระยะต้นไวต่อยอดขาย เวลา Margin, Probability, Discount Rate และอายุสิทธิ Sensitivity ช่วยเห็น Driver สำคัญ ระบุข้อมูลที่ควรหาเพิ่ม และออกแบบ Milestone/เงื่อนไขให้ตรงกับความไม่แน่นอน
Exclusive License ควรมีเงื่อนไขอะไรเพิ่ม?
ควรจำกัด Territory และ Field ให้เหมาะ ผูกกับ Development Plan, Minimum Performance, Reporting, Milestone และ Reversion หากผู้รับสิทธิไม่พัฒนา เพื่อป้องกัน IP ถูกล็อกโดยไม่เกิดการใช้ประโยชน์
ต้องประเมินมูลค่าใหม่เมื่อใด?
เมื่อมีข้อมูลใหม่ที่เปลี่ยนสิทธิหรือเศรษฐศาสตร์ของโครงการ เช่น Patent Granted/Rejected, Validation Result, Regulatory Change, Comparable Deal, Partner, Market Size, Cost, Timeline หรือการผ่าน Milestone สำคัญ
ใช้ AI ช่วยทำ IP Valuation ได้หรือไม่?
AI ช่วยจัดข้อมูล สร้าง Scenario ตรวจสูตร สรุป Comparable และทำ Sensitivity ได้ แต่ไม่ควรเป็นผู้ตัดสินสิทธิ ความสามารถบังคับใช้ สมมติฐานเชิงพาณิชย์ หรือเงื่อนไขสัญญาโดยลำพัง ต้องตรวจแหล่งข้อมูล ป้องกันข้อมูลลับ และให้ผู้เชี่ยวชาญมนุษย์รับผิดชอบผลลัพธ์
บทสรุป
หัวใจของ IP Valuation & Deal-Making ไม่ได้อยู่ที่สูตรซับซ้อนที่สุด แต่อยู่ที่การตั้งคำถามให้ถูก เลือกวิธีตามข้อมูล เปิดเผยสมมติฐาน แสดงความไม่แน่นอน และแปลงมูลค่าเป็นเงื่อนไขที่แบ่ง Risk กับ Upside อย่างเป็นธรรม
เริ่มจาก Valuation Brief หนึ่งหน้า สร้าง Range สาม Scenario และออกแบบดีลสามทางเลือกก่อนเข้าห้องเจรจา หากยังอธิบายไม่ได้ว่าตัวแปรใดขับมูลค่าและแต่ละ Payment แลกกับความเสี่ยงอะไร แปลว่าแบบจำลองยังไม่พร้อมเป็นฐานตัดสินใจ
สำหรับหน่วยงานนวัตกรรม มหาวิทยาลัย สถาบันวิจัย และธุรกิจที่ต้องการออกแบบ Workflow, Evidence Pack, Decision Gate หรือใช้ AI สนับสนุนงานวิเคราะห์อย่างตรวจสอบได้ สามารถปรึกษา Top Growth Studio, ดูแนวทาง AI Transformation สำหรับองค์กร, AI Governance และ PDPA, AI ROI Assessment และประวัติ วิทยากรท๊อป กิตติภูมิ ชินโสภณทรัพย์
อ่านต่อ: Spreadsheet Audit Loop 8 จุด, Claim-to-Evidence Gate 7 ด่าน, Counterfactual Impact Scorecard, AI Cost of Poor Quality และ Human Review Rubric 6 มิติ
แหล่งข้อมูลอ้างอิง
- WIPO: Intellectual Property Valuation Basics for Technology Transfer Professionals — 2025
- WIPO: ฉบับ PDF ของคู่มือ Intellectual Property Valuation Basics
- เอกสารประกอบหลักสูตร Valuation and Deal Making, Oxentia, วิทยากร Frank Wong และ Jordana Armstrong, 8–11 กันยายน 2026 (ใช้เพื่อสังเคราะห์บทเรียน ไม่ได้ทำซ้ำสไลด์หรือเผยแพร่ข้อมูลกรณีศึกษาที่เป็นความลับ)